Cómo calcular el costo real de un producto o servicio
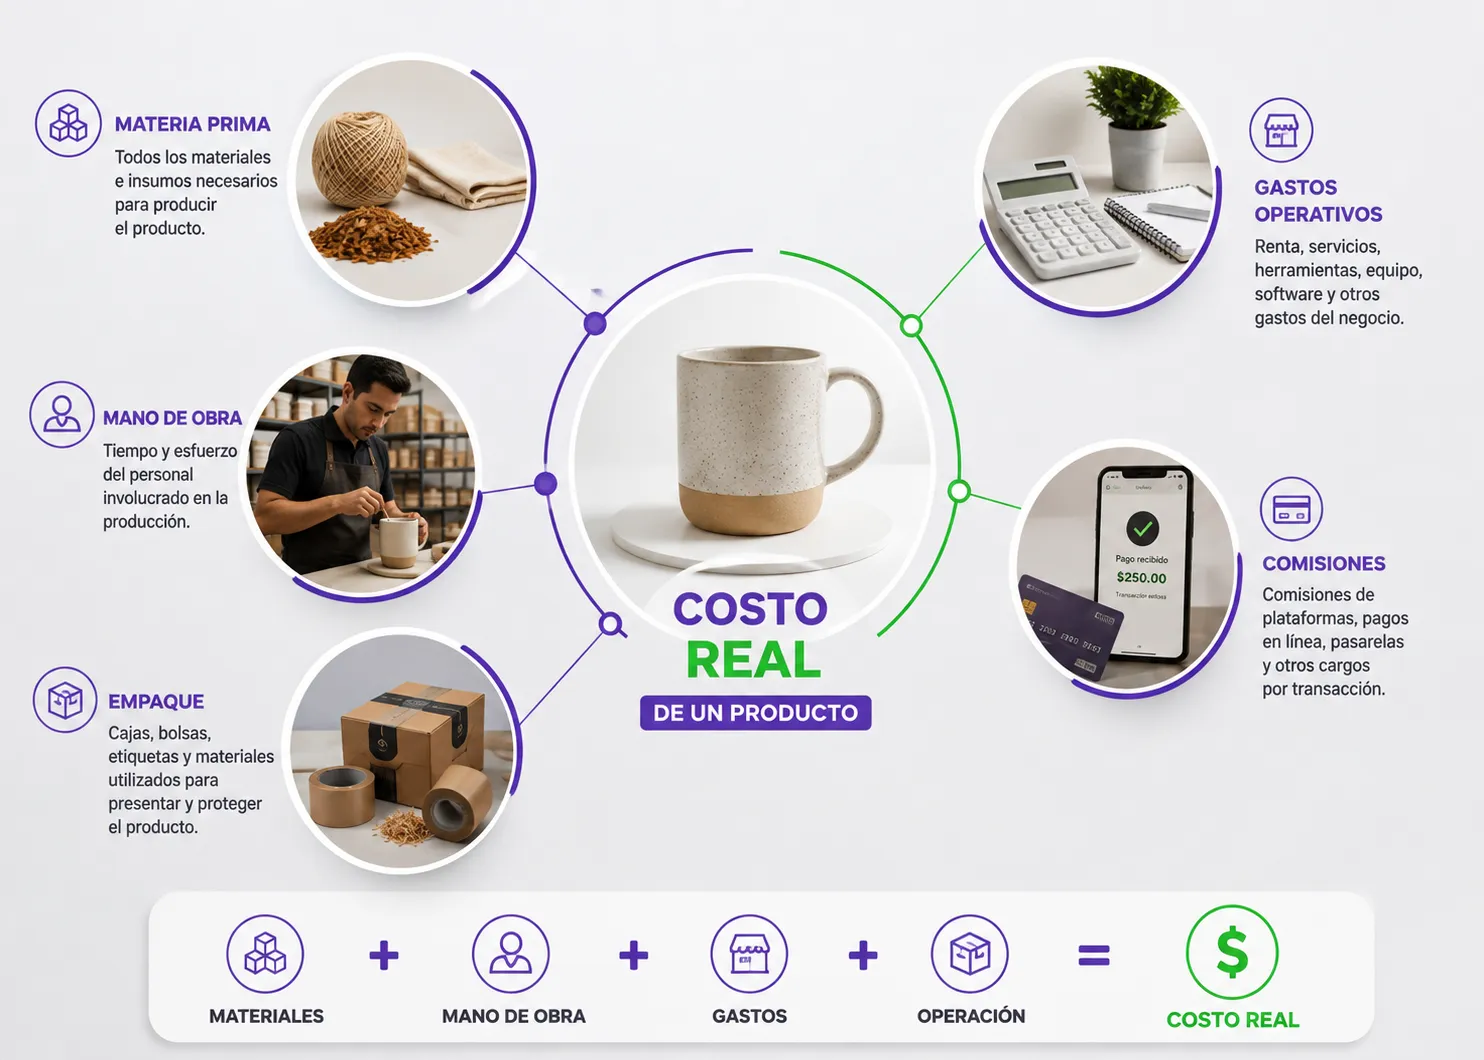
Puedes tener muchas ventas y aun así estar perdiendo dinero. Suena contradictorio, pero es uno de los errores más comunes al emprender: calcular cuánto cuesta un producto tomando únicamente en cuenta lo que pagaste al proveedor o cuánto gastaste en materia prima.
El problema es que el costo real de un producto o servicio incluye mucho más que su precio de compra.
Tu tiempo, mano de obra, empaques, comisiones de plataformas, envíos, herramientas digitales, renta, servicios, desperdicios y otros gastos pueden estar reduciendo tu margen sin que lo notes.
Y aquí aparece una pregunta fundamental:
¿Realmente sabes cuánto te cuesta vender cada producto o prestar cada servicio?
Calcularlo correctamente te permite tomar mejores decisiones sobre precios, promociones, descuentos, rentabilidad y crecimiento. De hecho, conocer los costos de un producto es fundamental para establecer precios y evaluar la eficiencia del negocio.
En este artículo aprenderás cómo calcular el costo real de un producto o servicio paso a paso, qué costos debes considerar, cómo distribuir los gastos indirectos y cómo utilizar el resultado para establecer precios más saludables.
¿Qué es el costo real de un producto o servicio?
El costo real es la suma de los recursos que necesitas utilizar para producir un producto o entregar un servicio.
No significa simplemente:
“Lo compré en $100 y lo vendo en $150”.
Significa identificar todos los recursos que intervienen para que ese producto llegue al cliente o para que puedas completar el servicio.
En contabilidad de costos, los costos de un producto pueden incluir materiales directos, mano de obra directa y costos indirectos relacionados con la producción.
Por ejemplo, imagina que vendes libretas personalizadas.
Podrías considerar:
- Libreta base.
- Impresión.
- Diseño.
- Empaque.
- Etiqueta.
- Mano de obra.
- Comisiones de pago.
- Material utilizado para preparar el pedido.
- Parte proporcional de herramientas y gastos necesarios para operar.
Si solamente tomamos en cuenta el precio de la libreta, podrías creer que tienes una ganancia mucho mayor de la que realmente existe.
Por eso, antes de definir un precio de venta, necesitas conocer tu costo unitario real.
¿Por qué es importante calcular el costo real?
Porque vender no significa necesariamente ganar.
Un negocio puede tener clientes, pedidos y movimiento constante, pero si sus precios no cubren adecuadamente sus costos, el crecimiento puede incluso aumentar el problema.
Conocer tus costos te ayuda a:
- Definir precios con mayor fundamento.
- Calcular tu margen de utilidad.
- Saber qué productos son realmente rentables.
- Identificar gastos innecesarios.
- Evaluar promociones y descuentos.
- Determinar si puedes competir por precio.
- Comparar proveedores.
- Saber cuánto necesitas vender para cubrir tus costos.
- Decidir qué productos conviene mantener.
- Detectar servicios que consumen demasiado tiempo.
- Planear mejor el crecimiento del negocio.
La fijación de precios basada en costos es uno de los métodos más sencillos para comenzar, aunque el precio final también debe considerar factores como competencia, demanda y valor percibido.
La diferencia entre costo, gasto y precio
Antes de hacer cualquier cálculo, conviene distinguir tres conceptos.
Costo
Es el recurso relacionado directamente con producir un bien o prestar un servicio.
Ejemplos:
- Materia prima.
- Materiales.
- Mano de obra directamente involucrada.
- Insumos utilizados para entregar el producto.
Gasto
Es un desembolso necesario para operar el negocio, pero que no necesariamente puede atribuirse directamente a una unidad específica.
Ejemplos:
- Renta.
- Publicidad.
- Software.
- Servicios administrativos.
- Internet.
- Contabilidad.
La clasificación exacta puede variar según el tipo de negocio y el sistema de costeo utilizado. En contabilidad administrativa, los gastos de venta y administración suelen tratarse como costos del periodo y no como costos directamente asignados a los artículos producidos.
Precio
Es la cantidad que cobras al cliente.
Y aquí está el punto importante:
Precio no es igual a costo.
Una forma sencilla de verlo es:
Precio de venta − costos = margen disponible
Pero para que esta operación tenga sentido, primero necesitas haber calculado correctamente tus costos.
Herramienta 1: Lista de costos directos
El primer paso para calcular el costo real consiste en identificar todos los costos que puedes relacionar directamente con el producto o servicio.
Estos son tus costos directos.
En un negocio de productos pueden incluir:
- Materia prima.
- Mercancía.
- Componentes.
- Empaque específico.
- Etiquetas.
- Material de impresión.
- Mano de obra directamente involucrada.
En un servicio pueden ser:
- Horas de trabajo.
- Material utilizado durante el servicio.
- Herramientas específicas.
- Traslados directamente relacionados.
- Insumos consumidos durante la prestación.
La mano de obra directa es aquella que puede relacionarse directamente con la producción del producto o servicio.
Ejemplo
Supongamos que elaboras una taza personalizada:
Concepto | Costo |
Taza | $35 |
Material de impresión | $8 |
Empaque | $7 |
Mano de obra directa | $15 |
Costo directo | $65 |
Hasta aquí, podrías pensar:
“Me cuesta $65 y si la vendo en $100 gano $35”.
Pero todavía falta considerar otros costos.
Herramienta 2: Costos indirectos
Los costos indirectos son aquellos necesarios para operar, pero que no puedes asignar de manera tan sencilla a una sola unidad.
Por ejemplo:
- Renta del espacio.
- Electricidad.
- Internet.
- Mantenimiento.
- Software.
- Depreciación de equipos.
- Personal de apoyo.
- Herramientas compartidas.
En producción, los costos indirectos pueden incluir materiales indirectos, mano de obra indirecta, servicios y depreciación, entre otros conceptos.
Aquí es donde muchos emprendedores se equivocan.
Si tienes una máquina que utilizas para producir cientos de productos, no necesariamente puedes cargar todo su costo a una sola pieza. Necesitas establecer una forma razonable de distribuirlo.
Herramienta 3: Costos fijos y variables
Otra clasificación muy útil consiste en separar los costos según su comportamiento.
Costos variables
Son aquellos que cambian conforme aumenta o disminuye el nivel de actividad.
Por ejemplo:
- Materia prima.
- Empaque por unidad.
- Comisiones por venta.
- Algunos gastos de envío.
- Insumos consumidos por servicio.
Los costos variables normalmente aumentan conforme aumenta la actividad del negocio.
Costos fijos
Son aquellos que permanecen relativamente constantes dentro de un determinado nivel de actividad.
Ejemplos:
- Renta.
- Algunas suscripciones de software.
- Determinados servicios.
- Sueldos fijos.
- Seguros.
Esto no significa que sean eternamente iguales. Una renta puede cambiar, una suscripción puede aumentar y un negocio puede necesitar contratar más personal.
La idea es identificar qué costos cambian con cada unidad vendida y cuáles corresponden a la operación general.
Herramienta 4: Registro de horas de trabajo
Uno de los costos más olvidados por los emprendedores es su propio tiempo.
“Yo lo hago, así que no me cuesta”.
En realidad, sí tiene un costo económico.
Si tardas tres horas en elaborar un producto, diseñarlo, empacarlo y entregarlo, esas horas representan un recurso utilizado por el negocio.
Para calcularlo puedes comenzar con una tarifa de referencia por hora.
Fórmula
Costo de mano de obra = horas utilizadas × costo por hora
Por ejemplo:
Si asignas un valor de $100 por hora y tardas 2.5 horas:
2.5 × $100 = $250
Ese valor debe formar parte del análisis del costo del servicio o producto cuando corresponda.
Esto es especialmente importante para freelancers, diseñadores, consultores, fotógrafos, técnicos, coaches y otros negocios basados en servicios.
Herramienta 5: Hoja de cálculo de costos
Una hoja de cálculo puede convertirse en una de las herramientas más útiles para controlar tus costos.
No necesitas comenzar con un sistema complicado.
Puedes crear columnas como:
|
En este ejemplo, el costo real por unidad sería de $105, no de $60 o $70 que podrías obtener si solamente tomamos en cuenta la materia prima.
La ventaja de utilizar una herramienta digital es que puedes actualizar rápidamente tus costos cuando cambien tus proveedores, cantidades o gastos.
Herramienta 6: Calculadora de costo unitario
Una de las fórmulas más importantes que debes conocer es:
Costo unitario = costo total ÷ número de unidades
Por ejemplo, si producir un lote cuesta $5,000 y obtienes 100 unidades:
$5,000 ÷ 100 = $50 por unidad
Pero recuerda: el resultado será tan bueno como los costos que hayas incluido.
Si olvidaste empaques, desperdicios, mano de obra o costos indirectos relevantes, tu costo unitario estará subestimado.
Herramienta 7: Distribución de costos indirectos
Cuando tienes varios productos o servicios, necesitas encontrar una forma razonable de distribuir algunos costos comunes.
Supongamos que tienes un gasto mensual de $3,000 relacionado con una operación que atiende varios productos.
Podrías utilizar una base de asignación relacionada con la actividad que genera ese costo.
Los sistemas de costeo pueden utilizar diferentes generadores de costos, como horas de trabajo, horas de máquina, unidades producidas u otras actividades relacionadas causalmente con el costo.
Por ejemplo:
Costo indirecto asignado por unidad = costos indirectos totales ÷ unidades correspondientes
Sin embargo, no siempre conviene dividir todo simplemente entre el número de productos.
Si un producto utiliza mucho más tiempo de producción que otro, una asignación basada únicamente en unidades puede distorsionar el costo.
El costeo basado en actividades, conocido como ABC, busca precisamente asignar costos indirectos utilizando las actividades que realmente generan esos costos.
Para un pequeño negocio no siempre necesitas implementar un sistema ABC completo, pero sí puedes aprender de su principio:
asigna los costos según lo que realmente los genera.
Herramienta 8: Calculadora de margen de utilidad
Una vez que conoces el costo, puedes analizar qué sucede cuando estableces un precio.
Una fórmula sencilla para calcular la utilidad bruta es:
Utilidad bruta = precio de venta − costo
Y el margen bruto sobre ventas puede expresarse como:
Margen bruto (%) = utilidad bruta ÷ precio de venta × 100
Por ejemplo:
- Precio: $200
- Costo: $120
- Utilidad bruta: $80
Entonces:
$80 ÷ $200 × 100 = 40%
Esto significa que la utilidad bruta representa el 40% del precio de venta, antes de considerar otros gastos que correspondan.
Es importante distinguir margen de markup o recargo sobre costo. No son exactamente lo mismo.
Herramienta 9: Fórmula para calcular el precio a partir del margen
Aquí aparece un error bastante común.
Si quieres obtener un margen determinado sobre el precio de venta, no siempre basta con multiplicar el costo por “1 + porcentaje”.
Si tu costo es $100 y quieres un margen del 30% sobre el precio de venta, una fórmula puede ser:
Precio = costo ÷ (1 − margen deseado)
Entonces:
$100 ÷ (1 − 0.30) = $142.86
El margen sería:
($142.86 − $100) ÷ $142.86 ≈ 30%
Esto es diferente a simplemente multiplicar $100 × 1.30.
La distinción es importante cuando quieres trabajar con márgenes específicos.
El SAT también utiliza conceptos de utilidad bruta, ventas netas y costo de ventas en determinados contextos fiscales, lo que refuerza la importancia de no confundir estas magnitudes.
Herramienta 10: Análisis de punto de equilibrio
Conocer el costo real también te ayuda a responder una pregunta fundamental:
¿Cuánto tengo que vender para no perder dinero?
El punto de equilibrio es una herramienta para analizar el nivel de ventas necesario para cubrir los costos dentro de determinados supuestos.
Una fórmula básica es:
Punto de equilibrio en unidades = costos fijos ÷ (precio de venta unitario − costo variable unitario)
La diferencia entre precio y costo variable representa la cantidad disponible por unidad para cubrir los costos fijos.
Por ejemplo, si:
- Costos fijos = $10,000
- Precio = $200
- Costo variable unitario = $100
Entonces:
$10,000 ÷ ($200 − $100) = 100 unidades
En este ejemplo simplificado, necesitarías vender 100 unidades para cubrir los costos considerados.
Esto no significa que 100 ventas sean automáticamente “ganancia”. Significa que, bajo esos supuestos, ese nivel cubre los costos fijos y variables contemplados.
Herramienta 11: Comparación de proveedores
Calcular el costo real también puede ayudarte a tomar mejores decisiones de compra.
No siempre el proveedor más barato es el más conveniente.
Considera:
- Precio.
- Cantidad mínima de compra.
- Calidad.
- Envío.
- Tiempo de entrega.
- Merma.
- Condiciones de pago.
- Devoluciones.
- Consistencia del producto.
Un proveedor puede ofrecer una materia prima ligeramente más cara, pero generar menos desperdicio o mejores tiempos de entrega.
Por eso, analiza el costo total de adquisición, no únicamente el precio publicado.
Herramienta 12: Control de costos dentro de un sistema digital
Cuando tienes pocos productos, una hoja de cálculo puede ser suficiente.
Pero conforme crece el negocio, administrar costos, productos, ventas, inventario y clientes desde diferentes herramientas puede volverse complicado.
Aquí es donde una plataforma SaaS puede ayudarte a centralizar parte de la operación.
Por ejemplo, puedes utilizar herramientas digitales para mantener actualizados:
- Catálogo de productos.
- Precios.
- Información de ventas.
- Pedidos.
- Clientes.
- Inventario.
- Reportes.
- Canales de venta.
La tecnología no sustituye el análisis financiero, pero sí puede ayudarte a organizar mejor la información que necesitas para tomar decisiones.
En un negocio digital, la meta no debería ser tener más herramientas por tenerlas, sino utilizar las adecuadas para reducir trabajo manual y mejorar el control.
Cómo calcular el costo real de un producto paso a paso
Si quieres comenzar hoy mismo, utiliza este proceso:
Paso 1. Define exactamente qué estás calculando
Puede ser:
- Un producto.
- Un paquete.
- Una consulta.
- Una hora de servicio.
- Un proyecto.
- Una suscripción.
Paso 2. Haz una lista de costos directos
Incluye todos los materiales y recursos directamente relacionados.
Paso 3. Calcula la mano de obra
Determina cuánto tiempo requiere producir o entregar lo que vendes.
Paso 4. Identifica costos indirectos
Incluye aquellos gastos necesarios para que la operación funcione.
Paso 5. Clasifica costos
Separa, cuando sea útil, los costos fijos y variables.
Paso 6. Define una base de asignación
Si tienes costos compartidos, decide cómo distribuirlos de manera razonable.
Paso 7. Obtén el costo unitario
Utiliza:
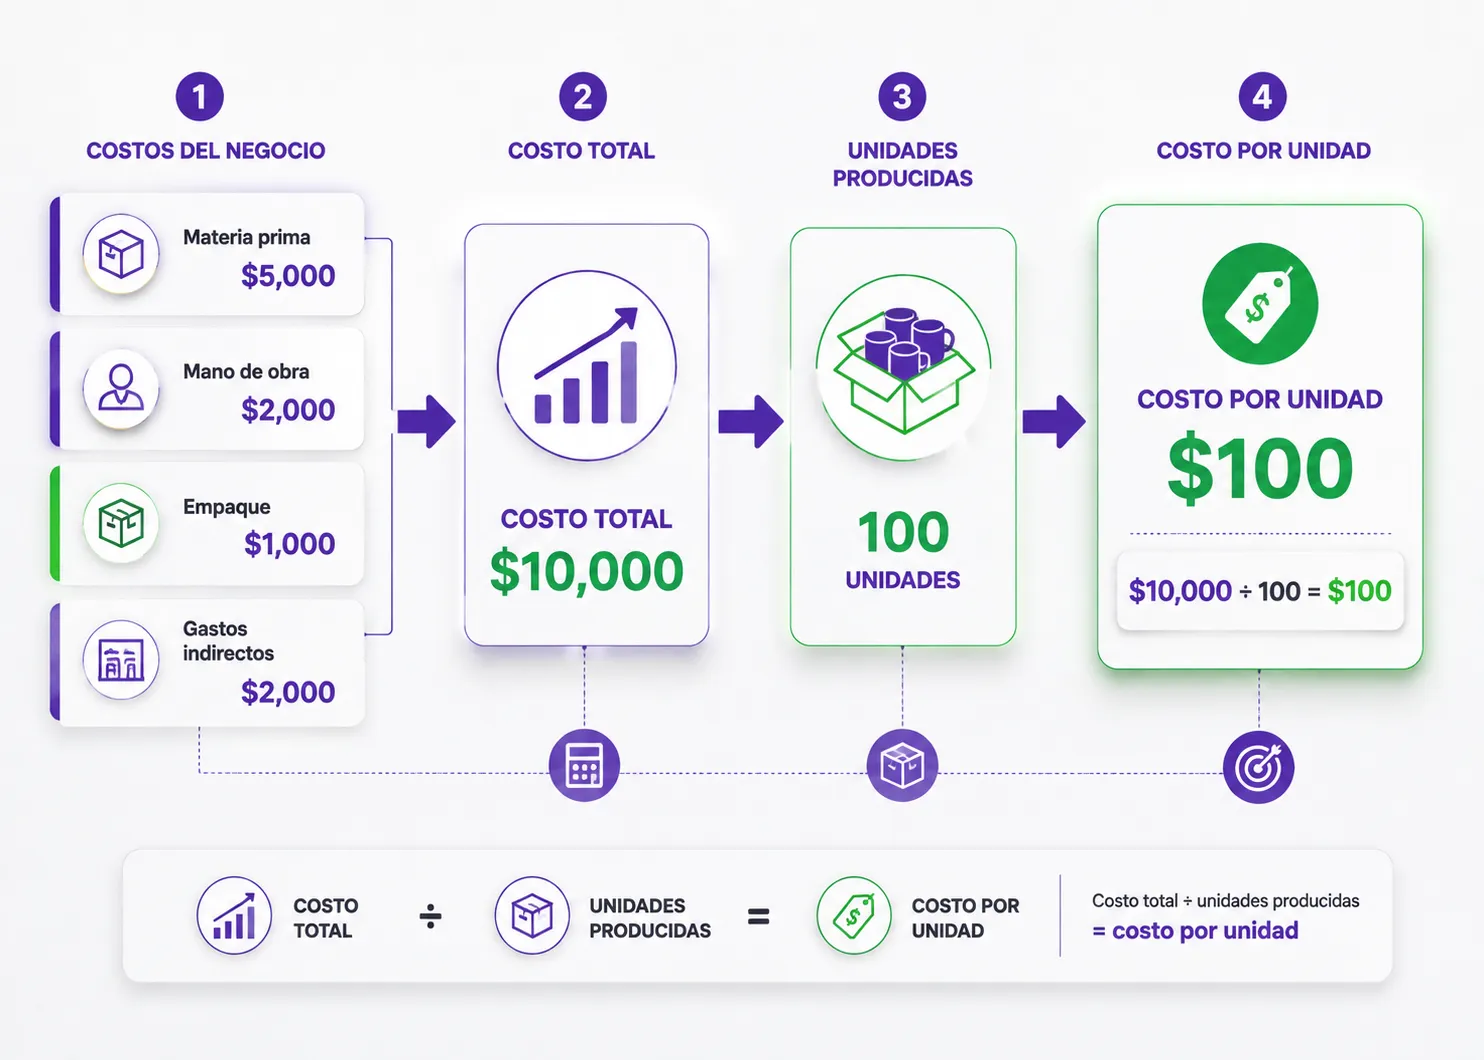
Costo unitario = costo total ÷ unidades
Por ejemplo, si tus costos totales son de $10,000 y produces 100 unidades:
$10,000 ÷ 100 = $100 por unidad
Paso 8. Calcula tu margen
Compara el costo real contra el precio de venta.
Paso 9. Revisa el mercado
El costo te ayuda a establecer un piso económico, pero no determina por sí solo el precio final.
También debes analizar competencia, demanda, diferenciación y valor percibido.
Paso 10. Actualiza tus cálculos
Tus costos cambian.
Cambian los proveedores, los salarios, los servicios, las comisiones, los materiales y las condiciones del mercado.
Por eso, calcular el costo real no debería ser una tarea que haces una sola vez.
Errores comunes al calcular el costo real
1. Considerar únicamente la materia prima
Es probablemente el error más común.
2. No valorar el tiempo del emprendedor
Tu tiempo también representa un recurso.
3. Ignorar los costos indirectos
Renta, herramientas, servicios y mantenimiento pueden afectar considerablemente la rentabilidad.
4. Confundir margen con recargo
Agregar 30% al costo no equivale necesariamente a tener un margen del 30% sobre el precio.
5. No actualizar los costos
Un precio calculado con costos antiguos puede dejar de ser rentable.
6. Copiar el precio de la competencia
Que otra empresa venda a determinado precio no significa que tenga tus mismos costos.
7. Dar descuentos sin calcular su impacto
Una promoción puede aumentar las ventas y reducir la rentabilidad al mismo tiempo.
8. No considerar comisiones
Pasarelas de pago, marketplaces y otros canales pueden cobrar comisiones que deben contemplarse en el análisis correspondiente.
¿El costo real determina el precio de venta?
No necesariamente.
El costo es una referencia fundamental, pero el precio también depende de otros factores.
Entre ellos:
- Demanda.
- Competencia.
- Posicionamiento.
- Valor percibido.
- Diferenciación.
- Experiencia del cliente.
- Urgencia.
- Segmento de mercado.
- Capacidad de pago.
- Objetivos del negocio.
Una estrategia basada únicamente en “costo + porcentaje” puede ser demasiado limitada.
Por ejemplo, dos servicios pueden tener costos similares, pero uno puede ofrecer mayor especialización, rapidez, experiencia o resultados percibidos por el cliente.
Por eso, una buena estrategia combina costos + mercado + valor + objetivos de rentabilidad.
¿Cómo saber si un producto realmente es rentable?
No te quedes solamente con la pregunta:
“¿Cuánto gano por cada venta?”
Pregúntate también:
¿Cuánto me cuesta generar esa venta?
Un producto puede dejar una diferencia interesante entre precio y costo directo, pero consumir demasiadas horas, generar muchas devoluciones o requerir demasiados gastos de operación.
Por eso conviene analizar la rentabilidad desde diferentes perspectivas:
- Rentabilidad por producto.
- Rentabilidad por servicio.
- Rentabilidad por cliente.
- Rentabilidad por canal.
- Rentabilidad por hora de trabajo.
- Rentabilidad por pedido.
Esta información puede ayudarte a descubrir qué productos vale la pena impulsar y cuáles necesitan ajustes.
Ejemplo completo: calcular el costo real
Supongamos que tienes un pequeño negocio de productos personalizados.
Para producir 20 unidades tienes:
- Materiales: $1,000
- Empaque: $200
- Mano de obra directa: $500
- Costos indirectos asignados: $300
El costo total sería:
$1,000 + $200 + $500 + $300 = $2,000
Ahora:
$2,000 ÷ 20 = $100 por unidad
Tu costo real estimado es de $100 por unidad.
Si decides vender cada una en $160:
$160 − $100 = $60
Tendrías una utilidad bruta de $60 por unidad antes de considerar otros gastos que correspondan.
Pero si además existen comisiones por venta, impuestos, gastos de publicidad u otros costos relacionados con la operación, necesitas incorporarlos en el análisis adecuado.
La lección es sencilla:
no confundas el dinero que entra con el dinero que realmente ganas.
Conclusión: conoce tus costos antes de intentar vender más
Uno de los errores más peligrosos al emprender es intentar aumentar las ventas sin saber si cada venta es rentable.
Antes de pensar en vender más, hacer descuentos o lanzar nuevos productos, necesitas conocer tus números.
Calcular el costo real de un producto o servicio te permite entender cuánto estás invirtiendo, cuánto necesitas cobrar y qué tan rentable es realmente tu operación.
Recuerda esta estructura:
Costos directos + costos indirectos asignables = costo real
Y después:
Precio de venta − costos = utilidad/margen disponible
No necesitas convertirte en contador para empezar a controlar tus costos.
Puedes comenzar con una hoja de cálculo sencilla, registrar cada recurso utilizado y actualizar periódicamente la información.
Conforme tu negocio crezca, puedes apoyarte en herramientas digitales para centralizar productos, ventas, clientes y procesos.
La clave es dejar de tomar decisiones basadas únicamente en intuición.
Tus números también cuentan la historia de tu negocio.
Y cuando aprendes a leerlos, puedes tomar decisiones mucho más inteligentes.
¿Quieres llevar tu negocio al siguiente nivel?
En LinkLider creemos que emprender debería ser más sencillo.
Utiliza la tecnología para organizar tu negocio, mostrar tus productos y servicios, gestionar tus ventas y crear una presencia digital profesional sin complicarte con herramientas innecesarias.
Suscríbete a nuestro contenido y síguenos en nuestras redes sociales para que no te pierdas las novedades, estrategias, herramientas y consejos que tenemos para emprendedores.
Porque vender es importante. Pero vender con rentabilidad es todavía mejor.
Suscríbase para recibir novedades y ofertas exclusivas.